Bitcoinin lainaaminen: Yleiskatsaus
Bitcoinin vastaanottaminen lainana ei ole uusi ilmiö. Viimeisen vuosikymmenen aikana markkina on siirtynyt kiinteistä lainoista joustaviin avoimiin luottorajoihin, ja tapa, jolla haltijat saavat käteistä, on muuttunut tämän kehityksen myötä.
Lainauksen ja älykkään lainaamisen perusteet
Tässä artikkelissa käsitellään lainauksen ja älykkään lainaamisen perusteita. ”Myydä vai ei myydä” on yleinen keskustelunaihe kuumissa Reddit-ketjuissa. Haltijoiden on edelleen muutettava kryptovaluutta takaisin fiat-valuutaksi ostaakseen todellisia tavaroita tai kattaakseen päivittäiset elinkustannukset, mutta on useita syitä miettiä kahdesti ennen kuin tekee niin. Kaikkien tulevien hintavoittojen luopuminen on vain yksi ongelma. Jurisdiktiosta riippuen myyjät voivat laukaista pääomatuloveron heti.
Kryptolainat: Ratkaisu ongelmaan
Kryptolainat tarjoavat ratkaisun tähän pulmaan: kulutusvoiman erottaminen omistuksesta. Kryptovaluutta siirtyy väliaikaisesti lainanantajalle tai DeFi-älysopimukseen vakuudeksi, ja lainanottaja saa fiat-valuuttaa tai stablecoineja vastineeksi. Alusta vapauttaa vakuuden (sen mahdollinen arvonnousu säilyttäen) lainan takaisinmaksun jälkeen.
Lainan muodot ja ehdot
Kuinka paljon voidaan nostaa, riippuu siitä, mitä lainanantaja lainaa tiettyä omaisuutta vastaan. Lainanottaja saa prosenttiosuuden vakuuden arvosta, perustuen alustan LTV (lainasuhde) tasoihin. Stablecoineilla on yleensä korkein lainausvoima (yli 85 % Clappissa).
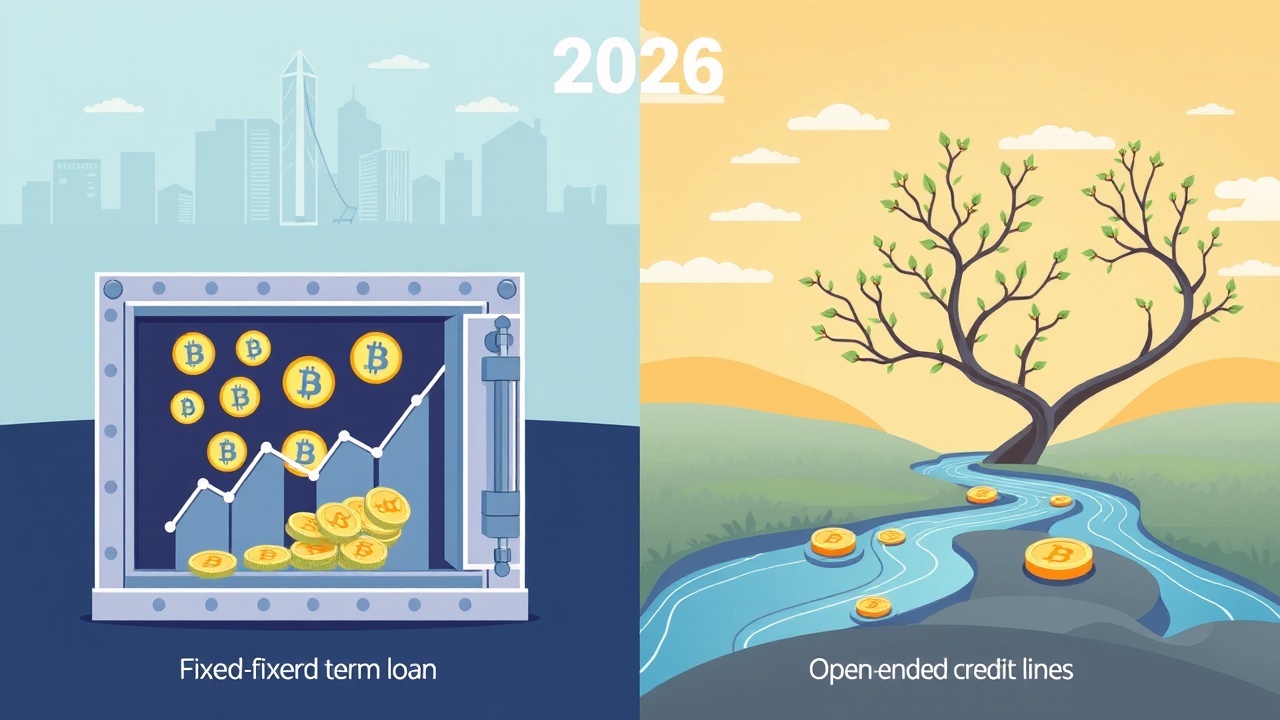
Lainat tulevat kahdessa päämuodossa: kiinteissä lainoissa ja luottorajoissa, noudattaen samaa perustavanlaatuista logiikkaa. Sen sijaan, että nostettaisiin Bitcoinia tai Ethereumia, lainanottajat asettavat sen vakuudeksi ja saavat fiat-valuuttaa tai stablecoineja, usein minuuteissa.
Perinteinen vs. kryptolainaaminen
Pankit arvioivat tuloja ja luottotietoja, kun taas kryptoa lainaavat alustat, olipa kyseessä kryptosta-kryptoon tai kryptosta-fiat, tarkastelevat pääasiassa yhtä asiaa: onko vakuus riittävä lainan takaamiseen. Tämä malli poistaa useita perinteisen rahoituksen rajoituksia, mukaan lukien paperityöt ja jossain määrin maantieteelliset rajoitukset, vaikka tuotteen saatavuus vaihtelee edelleen alueittain.
”Kiinteä aikaraja kryptovaluuttalainassa lukitsee vakuuden tietyn ajanjakson ajaksi (yleensä yhdestä kuukaudesta vuoteen) kiinteällä korkotasolla.”
Takaisinmaksuehdot vaihtelevat: jotkut lainanantajat vaativat vain korkomaksuja kuukausittain, pääoman erääntyessä lopussa; toiset kerryttävät korkoa, joka maksetaan kokonaisuudessaan erääntymisessä. Luottoraja ei kuitenkaan ole aikarajaa tai kiinteää aikataulua. Se täydentyy, kun käyttäjät maksavat takaisin, ja se voi myös antaa mahdollisuuden lainata useiden kryptovaluuttojen yhdistelmästä.
DeFi ja CeFi: Eroja lainaamisessa
Keskitetty (CeFi) ja hajautettu (DeFi) lainaaminen elävät rinnakkain ja toimivat eri tavoin kulisseissa. Monille tämä on valinta tutun asiakastuen ja pseudonyymisyyden välillä. DeFi-alustoilla lainaaminen tapahtuu täysin älysopimusten avulla, jotka ovat automaattisia ehtoja julkisella lohkoketjulla.
Käyttäjät ovat vuorovaikutuksessa protokollan kanssa suoraan, ilman välikäsiä, henkilöllisyystarkistuksia tai asiakastukea, ja korkotasot määräytyvät algoritmin mukaan, liikkuen kysynnän ja tarjonnan mukaan. CeFi:ssä alusta toimii välikätenä. Se hoitaa säilytyksen ja henkilöllisyyden vahvistamisen (KYC/AML) ja tarjoaa usein suoran pääsyn fiat-maksujärjestelmiin.
Riskit ja mahdollisuudet
Useimmissa tapauksissa ihmisillä on kolme syytä: säilyttää mahdollinen arvonnousu, saada käteistä nopeasti ja välttää verotettavan myynnin laukaiseminen. Kryptovaluutan asettamisen jälkeen vakuudeksi lainanottaja on altis sen hinnalle koko lainan tai luottorajan elinkaaren ajan, ellei sitä realisoida.
Kuvittele haltija, joka ottaa kryptolainan 1 BTC:stä vuodeksi, jonka aikana hinta nousee 50 %. Kaikki voitot, miinus maksetut korot, ovat heidän, eivät lainanantajan. Kun laina maksetaan takaisin, vakuus vapautuu.
Yhteenveto
Välitön kryptolaina tai luottoraja on yleensä vain muutaman napautuksen päässä. Käyttäjä valitsee lainattavan omaisuuden, asettaa vakuuden määrän ja vahvistaa, ja varat saapuvat hetkessä. On tärkeää tarkistaa realisointikynnys yhdessä maksujen ja takaisinmaksuehtojen kanssa.